30대 맞벌이 부부 · 2028년 입주 예정 · 가계부와 계좌를 공개하며 기록합니다
6월 말에 통장을 봤더니 28만 8,793원이 남아 있었습니다.
둘 다 벌고, 6월에 들어온 게 621만원 좀 넘었는데 남은 게 28만원입니다. 그 달에 딱히 뭘 산 것도 없었어요. 여행을 간 것도 아니고 큰 걸 지른 것도 아닌데 잔고가 그랬습니다.
결론부터 쓰면 뭘 산 게 없는 건 맞았습니다. 문제는 다른 데 있었어요.
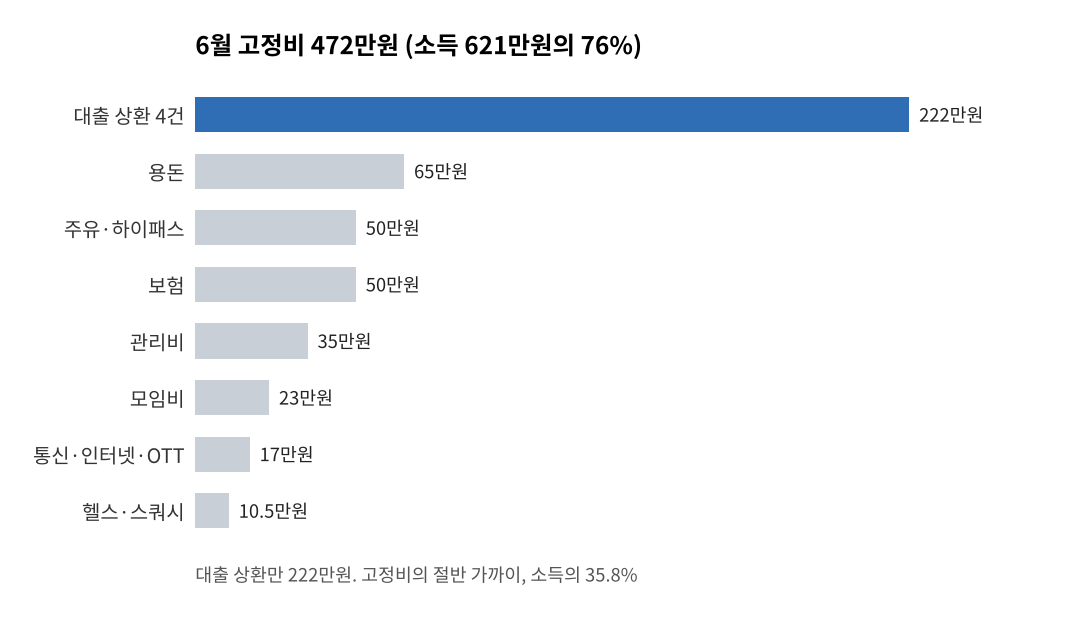
621만원 중에 고정비가 472만원이었습니다. 76%.
이 숫자를 한참 봤습니다. 맞벌이면 좀 여유가 있어야 하는 거 아닌가 싶었는데, 버는 돈의 4분의 3이 이미 갈 데가 정해져 있었습니다. 남은 25% 안에서 밥 먹고 저축하고 놀아야 하는 구조더군요. 변동비 60만원 쓰고 저축 60만원 하고 나니까 28만원이 남은 겁니다. 계산이 딱 맞습니다.
고정비 472만원을 쪼개보니 대출 상환액이 222만원이었습니다. 고정비의 절반 가까이고, 소득으로 따지면 35.8%입니다. 월급의 3분의 1 이상이 은행으로 갑니다.
나머지는 용돈 65만원(어르신 20, 아내 25, 나 20), 주유랑 하이패스로 50만원, 보험 50만원, 관리비 35만원, 모임비 23만원, 통신이랑 인터넷 OTT 합쳐서 17만원, 헬스랑 스쿼시 10만 5천원. 대충 이렇습니다.
식비는 40만원입니다. 둘이서 한 달 40만원이면 줄일 데가 없어요. 여행 10만원, 경조사 10만원. 여기서 짜내봐야 한 달에 10만원 나올까 말까입니다.
가계부를 볼 때마다 식비를 줄여야 하나 생각했는데 그게 아니었습니다. 우리 집은 소비가 아니라 대출이 문제였어요. 아껴서 되는 구조가 아닌데 아끼는 쪽만 붙들고 있었습니다.
대출 네 개
디딤돌이 2억에 금리 2.5%, 월 42만원. 계약금 신용대출이 6천만원에 4.42%, 월 111만원. 집단대출이 4,400만원에 4.21%, 월 19만원. 자동차 할부가 1,303만원에 4.4%, 월 50만원.
여기서 좀 이상한 게 보이시죠.
디딤돌은 2억인데 42만원이고, 계약금 신용대출은 6천만원인데 111만원입니다. 잔액은 3분의 1인데 매달 나가는 건 2.6배예요.
금리 때문이 아닙니다. 4.42%로 6천만원이면 이자는 월 22만원 정도밖에 안 돼요. 나머지 89만원은 전부 원금입니다. 신용대출이라 만기가 짧고, 만기가 짧으니까 원금을 빨리 털어야 하거든요. 디딤돌은 30년에 걸쳐 원금이 얇게 퍼지는데 이건 몇 년 안에 끝내야 합니다.
분양권 계약금을 신용대출로 낸 대가입니다. 도장 찍을 때는 4.4%면 할 만하다고 생각했어요. 금리만 봤으니까. 매달 111만원이 빠져나가는 걸 보고서야 이자율이랑 월 부담은 별개라는 걸 알았습니다.
이 대출은 2028년 입주할 때 주담대로 넘어갑니다. 그러니까 지금 고정비 472만원 중에 111만원은 지금 형태로 계속되는 건 아니에요. 이걸 알고 나서 가계부 보는 게 좀 덜 무서워졌습니다. 끝이 있다는 뜻이니까.
진짜 문제는 다른 데 있었습니다
올해 들어온 돈을 월별로 뽑아봤습니다. 1월 939만, 2월 1,232만, 3월 778만, 4월 721만, 5월 700만, 6월 622만.
2월하고 6월 차이가 610만원입니다. 상여랑 성과급이 상반기에 몰려 있어서 그래요.
여기서 제가 계속 같은 실수를 하고 있었더군요.
2월에 1,232만원이 들어오면 이 정도면 되겠다 싶어집니다. 그러면 그 달에 뭘 하나 늘려요. 구독 하나, 모임 하나, 할부 하나. 근데 고정비는 한번 올리면 안 내려옵니다. 그리고 6월이 옵니다.
622만원 버는 달의 지출을 1,232만원 벌 때 정해놓은 셈입니다. 매년 하반기에 쪼들렸던 게 이거였는데 여태 몰랐어요.
올해부터는 622만원 기준으로 예산을 짜기로 했습니다. 그 위로 들어온 건 없는 돈으로 칩니다. 상여 나온 달에 여유 있다고 느끼지 않는 게 목표예요. 이게 생각보다 어렵습니다.
뭐부터 할까
일단 자동차 할부부터 지웁니다. 잔액 1,303만원, 월 50만원. 대출 네 개 중에 지금 당장 없앨 수 있는 크기가 이거 하나예요.
이자를 얼마 아끼느냐보다 지우는 순간 고정비가 50만원 내려간다는 게 큽니다. 매달 50만원이 생기는 거니까요. 작은 것부터 지우는 게 이자 계산상 최적이 아니라는 건 압니다. 그래도 28만원으로 살다 보면 숨통 트이는 쪽이 급해집니다.
두 번째는 보험. 부부 합쳐 50만원인데 뜯어보니 운전자보험이 두 개였습니다. 이건 얘기가 길어서 다음에 따로 쓰겠습니다.
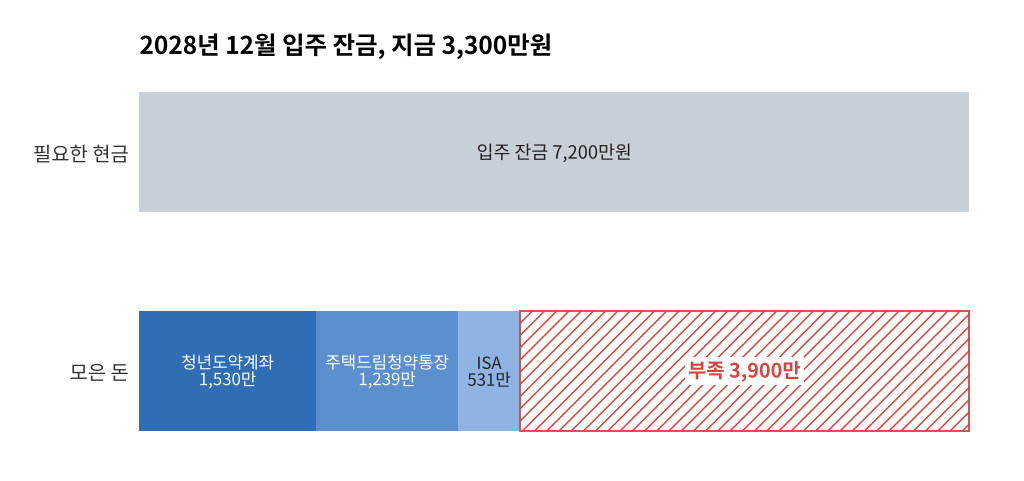
세 번째가 입주 잔금입니다. 2028년 12월에 현금 7,200만원이 필요한데 지금 모아둔 게 3,300만원이에요. 청년도약계좌 1,530만, 주택드림청약통장 1,239만, ISA 531만 합쳐서 그렇습니다.
3,900만원이 모자랍니다. 29개월 남았으니 월 134만원씩 모아야 하는데 지금 남는 게 28만원입니다. 계산이 안 맞죠.
그래서 자동차 할부가 1순위인 겁니다. 50만원이 풀리면 그게 바로 잔금 통장으로 갑니다.
숫자를 다 펼쳐놓고 나서 알게 된 게 몇 가지 있습니다.
고정비가 70%를 넘어가면 절약으로는 답이 안 나옵니다. 구조를 건드려야 해요. 대출은 잔액이 아니라 월 납입액 순서로 봐야 하고요. 우리 집은 잔액 3위가 월 부담 1위였습니다. 소득이 들쭉날쭉한 집은 제일 적게 버는 달 기준으로 예산을 짜야 하고.
근데 제일 컸던 건 지금 나가는 472만원이 영원한 게 아니라는 걸 안 겁니다. 그중 111만원은 2028년에 형태가 바뀝니다. 이걸 모를 때는 그냥 답 없는 적자로 보였거든요.
다음 글에서는 자동이체로 나가는 16건, 한 달 300만원을 어떻게 목록으로 만들었는지 쓰겠습니다. 만들자마자 이상한 게 하나 나왔습니다.
우리 집 실제 가계부 기록이고, 특정 대출이나 보험 가입·해지를 권하는 글이 아닙니다. 각자 상황이 다르니 판단은 본인 몫입니다.