30대 맞벌이 부부 · 2028년 입주 예정 · 가계부와 계좌를 공개하며 기록합니다
잘한 선택이었다고는 아직 말 못 하겠습니다.
2028년 12월 입주 예정인 분양권이 있고, 계약금은 신용대출 6,000만원으로 냈습니다. 금리 4.42%. 지금 매달 111만 6,399원씩 갚고 있어요.
분양권 관련 글은 많은데 계약금 신용대출을 실제로 갚고 있는 사람 가계부는 잘 없더군요. 그래서 씁니다. 결과는 2028년에나 알겠지만 지금 숫자는 이렇습니다.
6천만원짜리가 2억짜리보다 부담이 큽니다
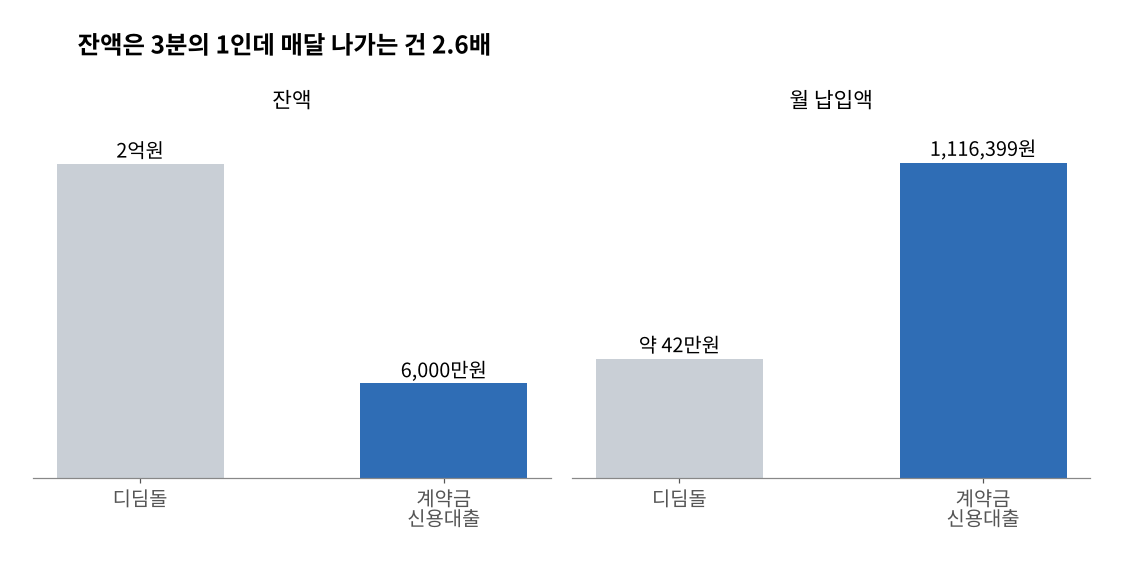
우리 집 대출이 네 개인데, 디딤돌이 2억으로 제일 크고 월 42만원이 나갑니다. 계약금 신용대출은 6천만원인데 월 111만원이에요. 잔액은 3분의 1인데 매달 나가는 건 2.6배입니다.
금리 차이 때문이 아닙니다. 4.42%로 6천만원이면 이자가 월 22만원 정도밖에 안 돼요. 나머지 89만원이 전부 원금입니다.
담보가 없으니까 만기가 짧고, 만기가 짧으니까 원금을 빨리 털어야 합니다. 디딤돌은 30년에 걸쳐 원금이 얇게 퍼지는데 이건 몇 년 안에 끝내야 하거든요.
도장 찍을 때는 4.4%면 할 만하다고 생각했습니다. 금리만 봤으니까요. 계약금을 신용대출로 낼 생각이라면 금리보다 만기를 먼저 보세요. 같은 6천만원이라도 만기 5년이랑 3년은 월 부담이 60% 넘게 차이 납니다.
이건 대출 상담받을 때 아무도 먼저 말해주지 않습니다. 물어보면 알려주는데 물어볼 생각을 못 했어요.
입주까지 남은 숙제
입주할 때 현금이 7,200만원 필요합니다. 분양가에서 계약금이랑 중도금 빼고, 나머지를 LTV 70% 한도로 디딤돌 받아 채우고, 모자라는 게 그만큼이라는 계산이에요.
지금까지 모아둔 건 3,300만원입니다. 청년도약계좌 1,530만, 주택드림청약통장 1,239만, ISA 531만.
3,900만원이 모자랍니다. 29개월 남았으니 월 134만원씩 모아야 하는데, 지금 우리 집이 매달 남기는 돈이 28만 8,793원이에요. 이 속도면 29개월에 838만원. 필요한 돈의 21%밖에 안 됩니다.
3,900만원을 어디서 만드나
자동차 할부부터 지웁니다. 잔액 1,303만원에 월 50만원인데, 대출 넷 중에 지금 없앨 수 있는 크기가 이것뿐이에요. 26개월 남았지만 상여로 밀어넣어서 앞당기려고 합니다.
지우면 고정비가 즉시 50만원 내려가고, 그 50만원이 그대로 잔금 통장으로 갑니다. 이자 아끼는 건 60만원쯤 되겠지만 그것보다 매달 50만원이 생긴다는 게 훨씬 커요.
그 다음이 상여입니다.
올해 월별 소득을 보면 2월에 1,232만원, 6월에 622만원이 들어왔습니다. 차이가 610만원. 지금까지 이 돈이 어디로 갔는지 설명을 못 했어요. 그냥 사라졌습니다.
그래서 규칙을 만들었습니다. 예산은 622만원으로 짜고 그 위로 들어온 건 전부 잔금 통장. 올해 상반기만 계산해도 초과분이 1,000만원이 넘어요. 이것만 지켜도 3,900만원의 상당 부분이 해결됩니다.
지킬 수 있을지는 모르겠습니다.
나머지는 고정비입니다. 보험 6건 43만원 중에 운전자보험이 두 개 중복이었고, 카드 4장 실적 130만원이 변동비 60만원의 두 배가 넘어서 두 장으로 줄이기로 했습니다. 큰돈은 아닌데 29개월 쌓이면 무시 못 하죠.
안 건드릴 것
계획 짜다 보면 여기 돈 빼서 쓰면 안 되나 싶어집니다. 미리 못을 박아뒀습니다.
주택드림청약통장 1,239만원은 안 깹니다. 분양받은 게 있어도 청약통장은 유지해요. 납입 인정 금액이랑 가입 기간은 한번 깨면 복구가 안 됩니다. 잔금 급하다고 이걸 깨면 눈앞의 1,200만원 때문에 몇 년치 자격을 버리는 겁니다.
청년도약계좌 1,530만원도 마찬가지입니다. 중도해지하면 정부기여금이랑 비과세가 날아가요. 쌓인 혜택 버리고 원금만 받는 셈입니다.
제일 중요한 건 디딤돌 요건입니다. 디딤돌은 소득이랑 자산 요건이 있어서, 입주 시점에 요건을 못 맞추면 2.5%짜리 2억을 못 받고 4%대 일반 주담대로 가야 합니다. 그 차이가 월 25만원이고 30년이면 9,000만원이에요.
잔금 3,900만원 모으려다 대출 요건을 깨면 손해가 훨씬 큽니다. 자산을 늘리는 것도 요건 안에서 해야 한다는 게 좀 아이러니하죠.
솔직히 계약금을 신용대출로 낸 건 최선이 아니었습니다. 현금이 있었으면 월 111만원이 안 나갔을 테니까요. 그때 무리해서라도 더 모으고 계약할 걸 그랬나 싶을 때가 있습니다.
그래도 지나고 배운 건 있어요. 신용대출은 금리가 아니라 만기를 먼저 봐야 한다는 것, 대출은 잔액 순서가 아니라 월 부담 순서로 봐야 한다는 것.
그리고 한시적인 부채랑 계속 갈 부채를 구분하면 좀 견딜 만해집니다. 지금 고정비 472만원 중 111만원은 입주할 때 형태가 바뀌거든요. 이걸 알고 나서 가계부 보는 게 덜 무서워졌습니다.
29개월 뒤에 결과를 다시 쓰겠습니다.
우리 집 실제 기록이고 특정 대출이나 상품 가입을 권하는 글이 아닙니다. 각자 상황이 다르니 판단은 본인 몫입니다. 디딤돌이나 청년도약계좌, 주택드림청약통장 요건은 정책에 따라 바뀌니 해당 기관 최신 안내를 꼭 확인하세요.