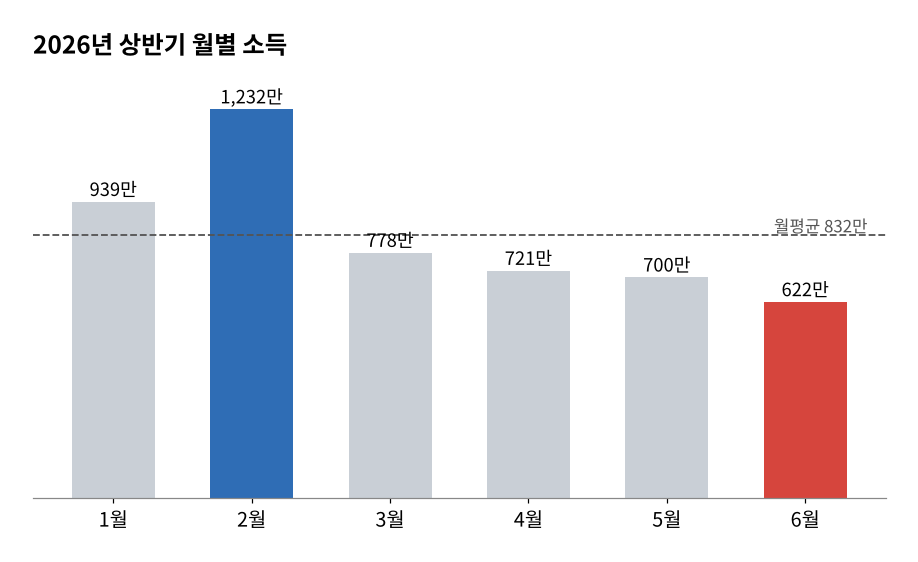
2월에 1,232만원 벌고 6월에 622만원 벌었습니다
같은 집입니다. 같은 직장이고 둘 다 계속 일했어요. 그런데 2월에 들어온 돈이 1,232만 2,160원이고 6월에 들어온 돈이 621만 6,780원입니다. 차이가 610만 5,380원이에요.
같은 집입니다. 같은 직장이고 둘 다 계속 일했어요. 그런데 2월에 들어온 돈이 1,232만 2,160원이고 6월에 들어온 돈이 621만 6,780원입니다. 차이가 610만 5,380원이에요.
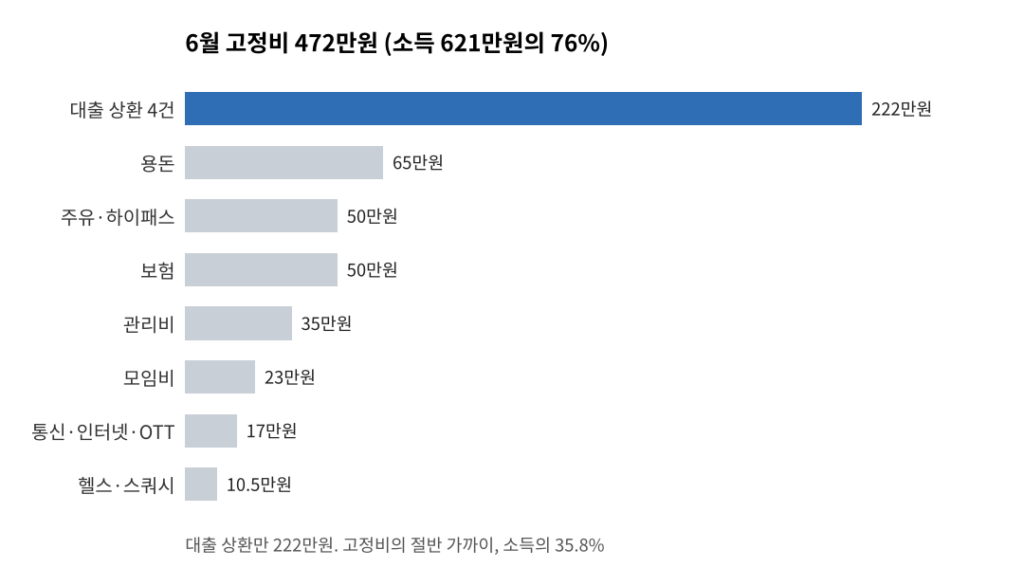
6월 말에 통장을 봤더니 28만 8,793원이 남아 있었습니다. 둘 다 벌고, 6월에 들어온 게 621만원 좀 넘었는데 남은 게 28만원입니다. 그 달에 딱히 뭘 산 것도 없었어요. 여행을 간 것도 아니고 큰 걸 지른 것도 아닌데 잔고가 그랬습니다.
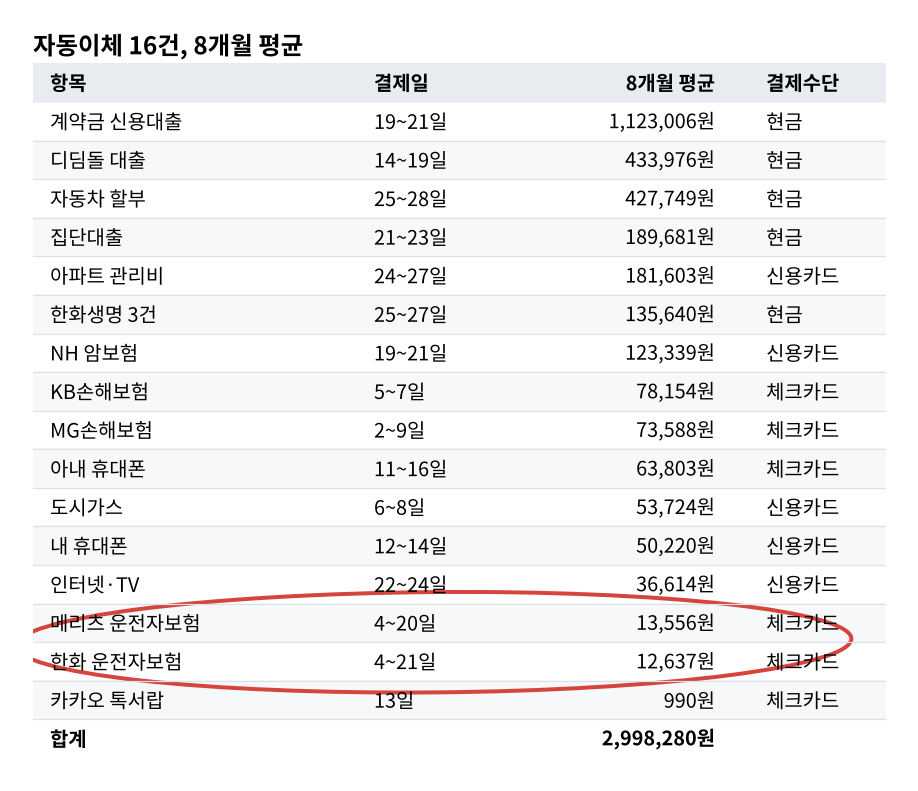
메리츠 13,556원. 한화 12,637원. 둘 다 운전자보험이었습니다. 매달 1만원대라 카드 명세서에서 눈에 안 띄었습니다. 최근 8개월치만 세도 21만원이에요.
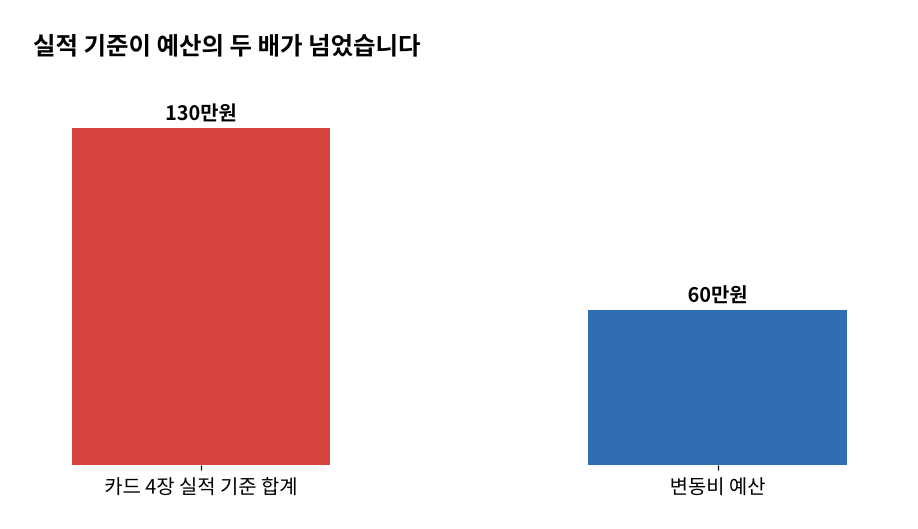
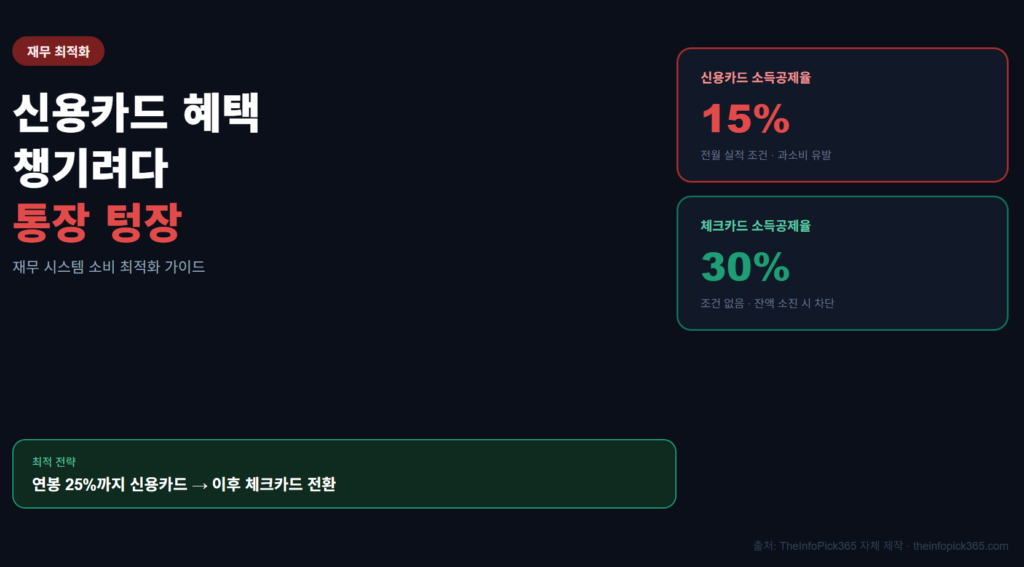
앞 글에서 자동이체 목록을 만들면서 결제수단 칸을 넣어뒀습니다. 그걸 보다가 문득 카드 실적을 계산해보고 싶어졌어요. 제가 쓰는 카드가 넷입니다. 삼성 신용카드가 실적 50만원, 현대가 30만, 우리가 30만, 국민 체크카드가 20만.
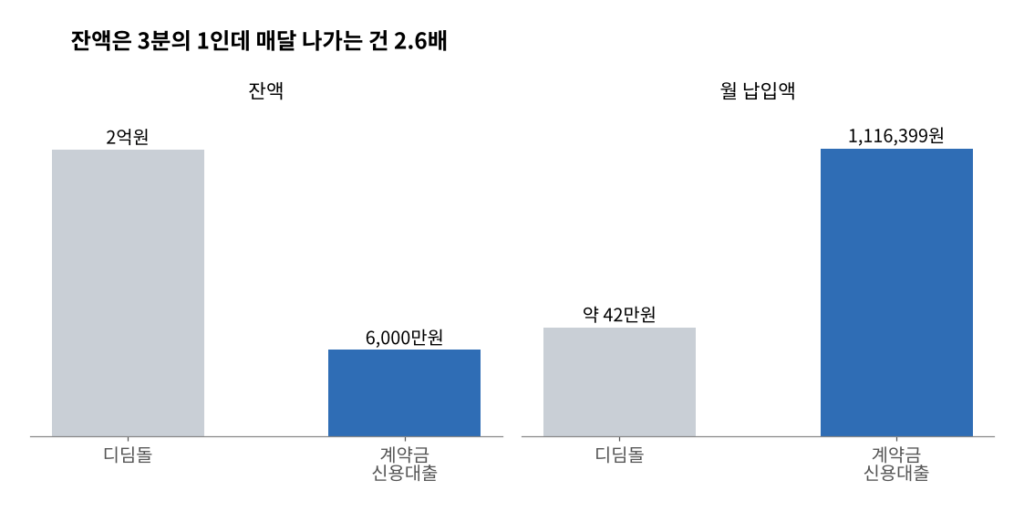
잘한 선택이었다고는 아직 말 못 하겠습니다. 2028년 12월 입주 예정인 분양권이 있고, 계약금은 신용대출 6,000만원으로 냈습니다. 금리 4.42%. 지금 매달 111만 6,399원씩 갚고 있어요.
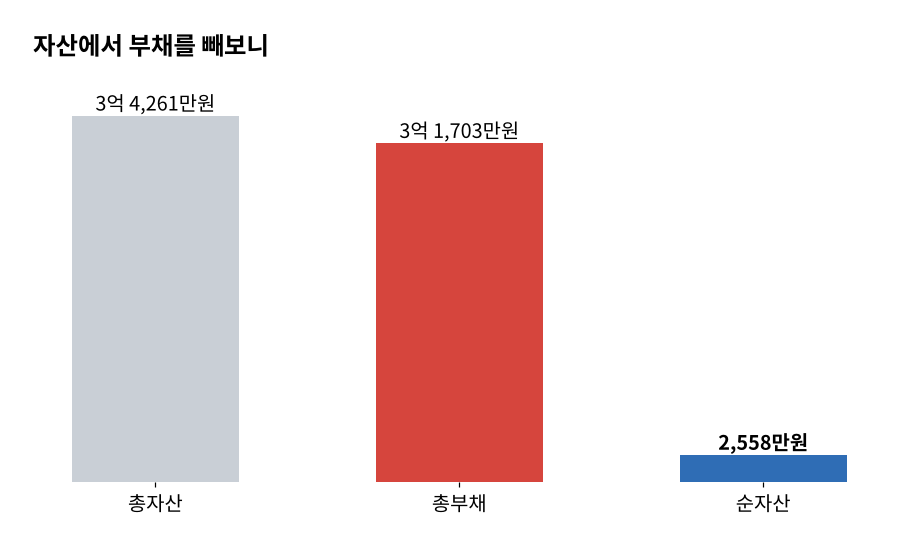
투자 수익률 +47%, 평가이익 2,800만원. 이 숫자만 보면 잘하고 있는 것 같습니다. 저도 그렇게 알고 있었어요. 그러다 자산에서 부채를 빼봤습니다. 총자산 3억 4,261만원, 총부채 3억 1,703만원. 순자산 2,558만원.
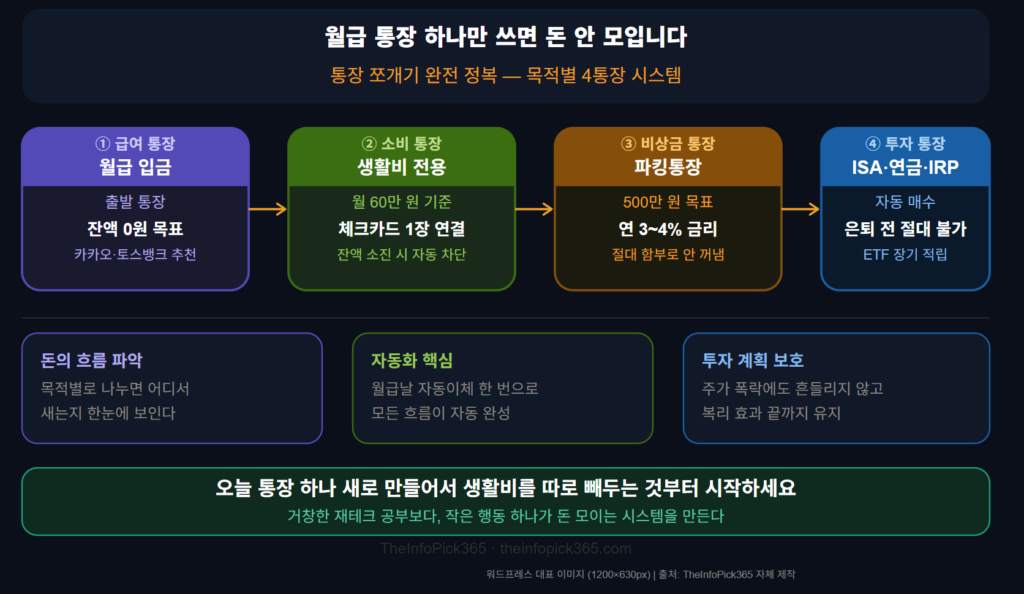
월급날(25일)에 자동으로 돈이 굴러가는 시스템을 만들었는데도, 막상 통장을 들여다보면 “이게 다야?” 싶을 때가 있죠. 그 이유는 대부분 월급이 들어오고 나가는
돈 관리 자동이체 흐름을 짜고 연금 계좌 세팅까지 마쳤다면, 이제 매달 들어오는 돈과 나가는 돈을 점검할 차례입니다. 많은 직장인이 고정
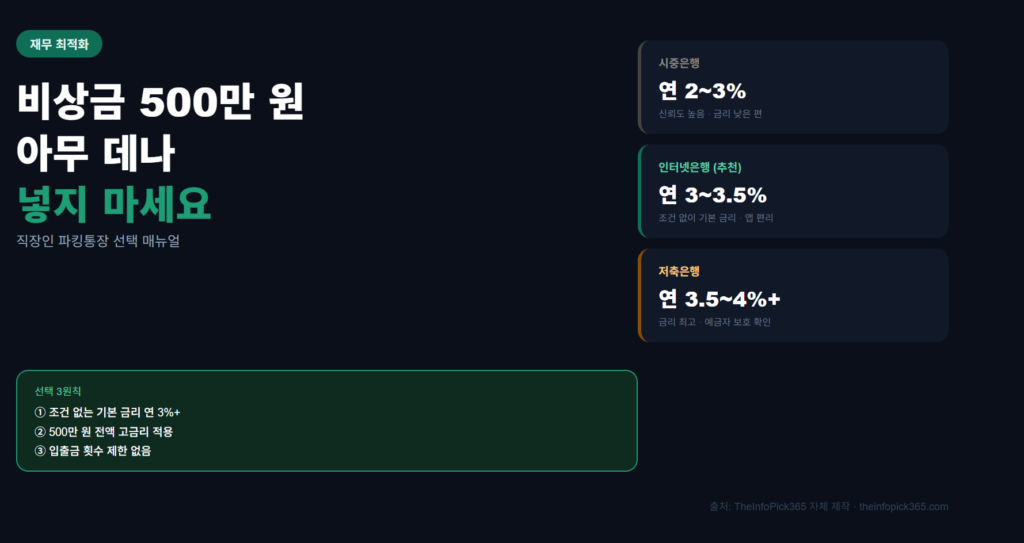
4번 글에서 돈이 자동으로 굴러가는 자동이체 흐름을 짜면서 제가 꼭 챙겨야 한다고 강조했던 게 있어요. 바로 ‘비상금 500만 원’입니다. 주변에서
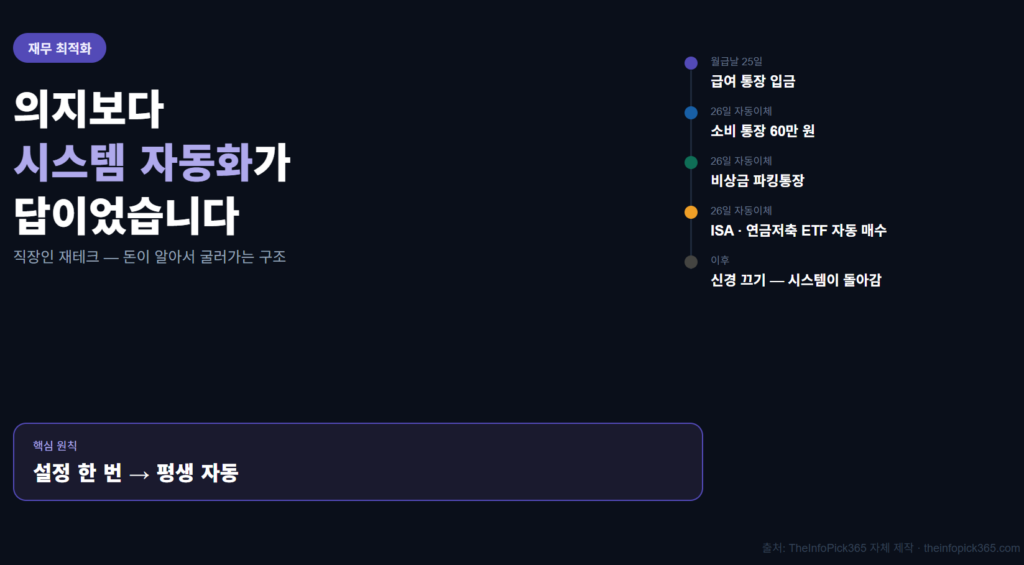
매달 25일, 신경 안 써도 돈이 굴러가기 시작했다 예전에는 월급날만 되면 항상 패턴이 비슷했습니다. “이번 달은 진짜 제대로 모아봐야지”라고 다짐하지만,