30대 맞벌이 부부 · 2028년 입주 예정 · 가계부와 계좌를 공개하며 기록합니다
투자 수익률 +47%, 평가이익 2,800만원.
이 숫자만 보면 잘하고 있는 것 같습니다. 저도 그렇게 알고 있었어요.
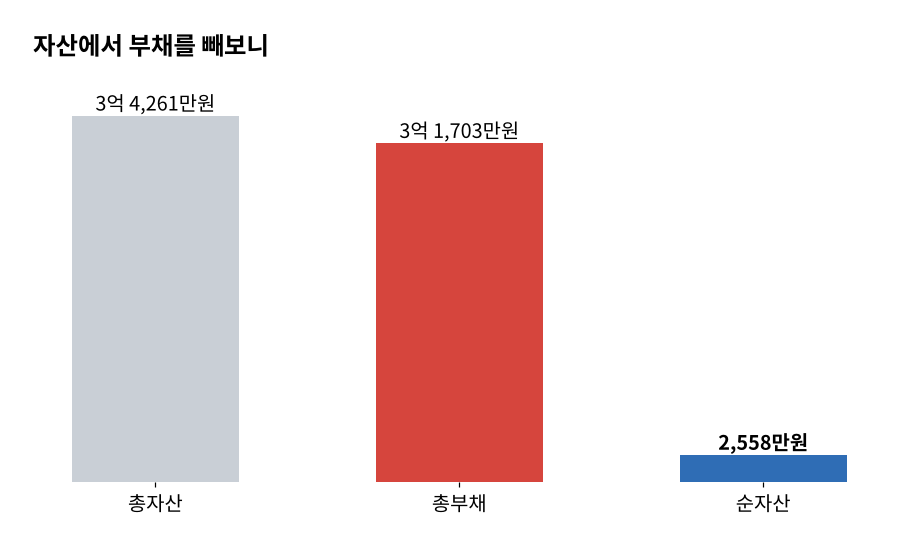
그러다 자산에서 부채를 빼봤습니다. 총자산 3억 4,261만원, 총부채 3억 1,703만원. 순자산 2,558만원.
자산 대비 부채가 93%입니다. 가진 것의 대부분이 남의 돈으로 산 거예요. 그리고 비상금 계좌 잔고가 0원이었습니다.
자산 3억 4,261만원
아파트가 2억 2,800만원으로 66.5%입니다. 현재 사는 집이고요. 투자자산이 8,691만원, 청년도약계좌 1,530만원, 주택드림청약통장 1,239만원. 비상금 CMA 0원.
투자자산은 증권사 네 곳에 흩어져 있습니다. 연금저축이 3,267만원에 +120.5%, 한투 해외주식이 2,644만원에 +82.28%, KB 국내주식이 1,858만원에 +69.37%, 삼성 ISA가 531만원에 +28.26%, 토스 해외주식이 391만원에 +27.2%.
왜 네 곳인지는 저도 잘 모르겠습니다. 그때그때 편해 보이는 데로 열었더니 이렇게 됐어요.
부채는 디딤돌 2억, 계약금 신용대출 6천만원, 집단대출 4,400만원, 자동차 할부 1,303만원. 월 상환이 222만 6,080원이고 세후 소득 621만원의 35.8%입니다.
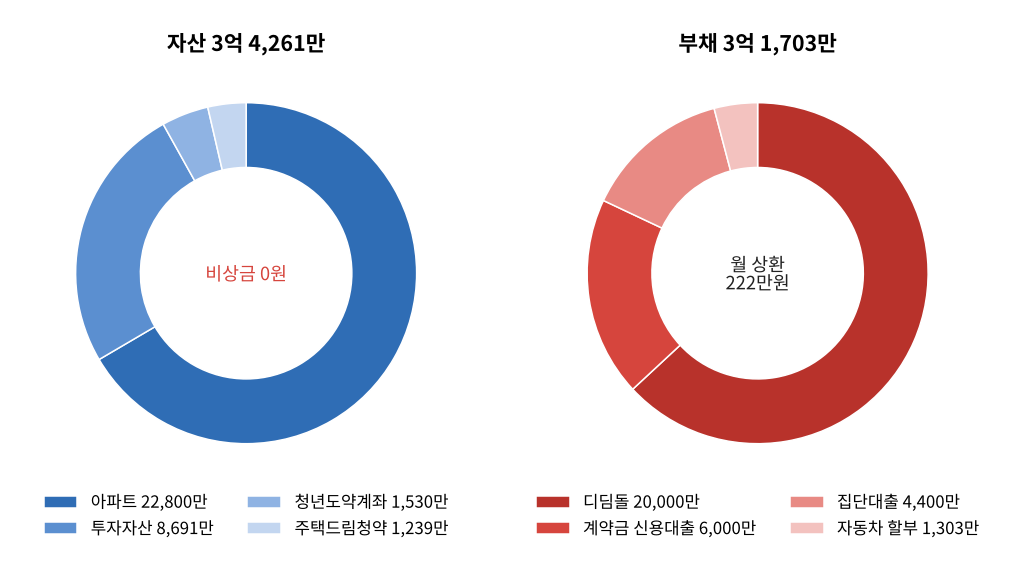
비상금 0원이 제일 큰 문제였습니다
투자자산 8,691만원인데 당장 쓸 수 있는 현금이 0원입니다.
갑자기 500만원 필요한 일이 생기면 주식을 팔아야 해요. 그리고 그런 일은 보통 상황이 안 좋을 때 생깁니다. 시장 빠진 날, 급전 필요해서, 원치 않는 가격에 팝니다.
장기투자 계획이 무너지는 게 대개 여기서인데, 저는 알면서도 비상금을 안 만들었습니다. 현금을 놀리는 게 아까웠거든요. +120% 수익률을 보고 있으면 더 그렇습니다.
근데 비상금이 없으면 그 120%를 못 지킵니다. 투자를 늘리기 전에 만들었어야 할 걸 안 만들고 여기까지 왔어요.
일단 500만원부터 만들기로 했습니다. 국내주식에서 삼성전자 15주 판 483만원이 여기로 갑니다.
저축으로 쌓은 게 사실상 없습니다
평가이익이 2,800만원이고 순자산이 2,558만원입니다. 순자산보다 평가이익이 더 큽니다.
바꿔 말하면 저축으로 쌓은 순자산이 없는 정도가 아니라 마이너스라는 뜻이에요. 투자가 벌어준 걸로 겨우 메우고 있는 셈입니다.
가계부를 보면 이유가 나옵니다. 지난달 저축 60만원, 남은 돈 28만원. 소득의 76%가 고정비고 그중 절반이 대출 상환이었습니다.
그리고 평가이익은 아직 확정된 게 아니에요. 시장이 20% 빠지면 순자산이 거의 사라집니다. 지금 2,558만원은 시장에 얹혀 있는 숫자죠.
이게 좀 무섭더군요. 내가 만든 게 아니라 빌려온 숫자라서.
자산 1등이 부채 1등을 만들고 있습니다
아파트가 자산의 66.5%인데, 이 집이랑 분양권 때문에 생긴 대출이 3억 400만원입니다.
집을 팔지 않는 한 이 자산은 현금이 안 되고 매달 172만원씩 상환액만 나갑니다.
나쁘다고만 볼 순 없어요. 실거주고 디딤돌은 2.5%로 싸니까요. 다만 자산 3억 4천이라는 숫자에 안심하면 안 된다는 건 확실합니다. 그중에 쓸 수 있는 돈은 0원이거든요.
순서를 바꿨습니다
전에는 어떤 종목을 살까부터 생각했습니다. 지금은 이렇게 잡았어요.
비상금 500만원이 먼저입니다. 투자 늘리기보다 먼저. 이게 없으면 나머지 계획이 다 취소될 수 있으니까요.
그 다음이 자동차 할부 1,303만원입니다. 대출 넷 중에 지금 지울 수 있는 크기가 이것뿐이고, 지우면 고정비가 월 50만원 내려갑니다. 이자 아끼는 것보다 현금흐름이 목적이에요.
세 번째가 계좌 정리입니다. ISA 25개를 5개로, 삼성전자 비중 69.6%를 45%로, 레버리지랑 중복 ETF 정리. 수익률 올리려는 게 아니라 관리 가능한 상태로 만들려는 겁니다.
마지막이 입주 잔금 3,900만원. 2028년 12월까지고요.
연금저축이랑 주택드림청약통장, 청년도약계좌는 안 건드립니다. 셋 다 중도해지하면 못 되돌리는 손해가 나요.
이거 한 시간이면 됩니다. 자산 다 적고 부채 다 적고 빼면 끝이에요.
저는 이걸 하기 전까지 우리 집을 투자 수익률 +47%인 집으로 알고 있었습니다. 계산하고 나니까 순자산 2,558만원에 비상금이 0원인 집이었어요.
둘 다 같은 집입니다. 어느 숫자를 보고 있었냐의 차이였죠.
수익률은 기분을 좋게 하고 순자산은 현실을 보여줍니다. 현금 잔고는 그 현실이 안 무너지게 잡아주고요. 셋 다 봐야 하는데 저는 수익률만 봤습니다.
29개월 뒤에 다시 계산해서 올리겠습니다. 그때는 좀 나아져 있었으면 좋겠네요.
2026년 6월 기준 개인 자산 기록입니다. 부동산은 KB시세 기준 추정치라 실거래가랑 다를 수 있습니다. 특정 상품 가입·해지를 권하는 글이 아닙니다.