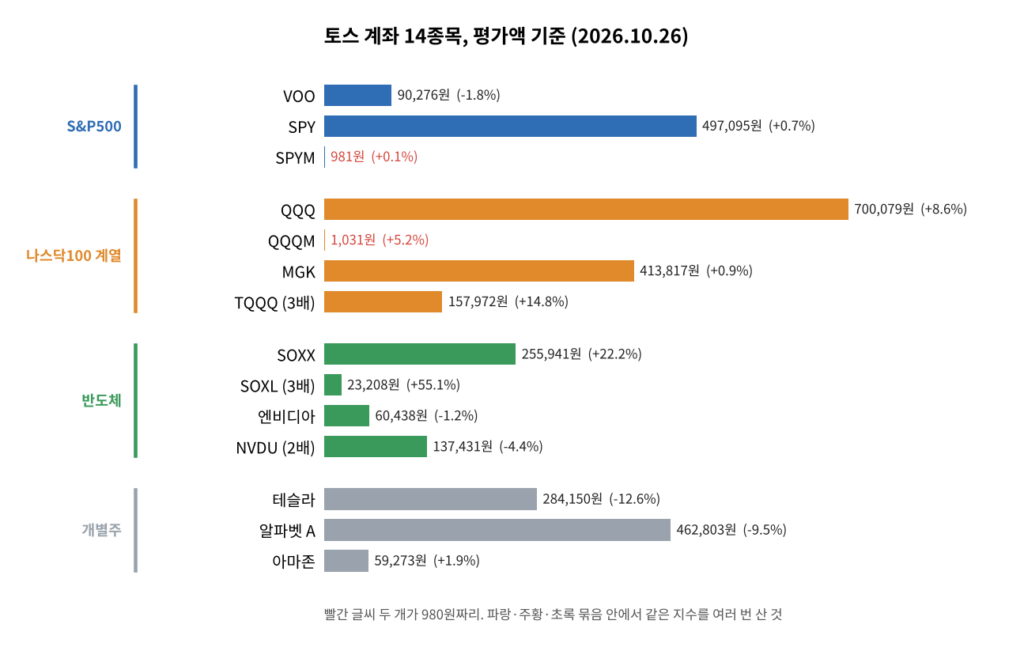
같은 시장인데 한 계좌는 +58%, 다른 계좌는 +1.3%였습니다
해외주식 계좌가 두 개입니다. 한국투자증권이랑 토스증권. 어제 주가를 갱신하고 둘을 나란히 놓고 봤습니다. 한투 계좌는 원금 1,553만 5,358원에 평가액 2,457만 4,453원. 수익률 +58.18%입니다.

해외주식 계좌가 두 개입니다. 한국투자증권이랑 토스증권. 어제 주가를 갱신하고 둘을 나란히 놓고 봤습니다. 한투 계좌는 원금 1,553만 5,358원에 평가액 2,457만 4,453원. 수익률 +58.18%입니다.
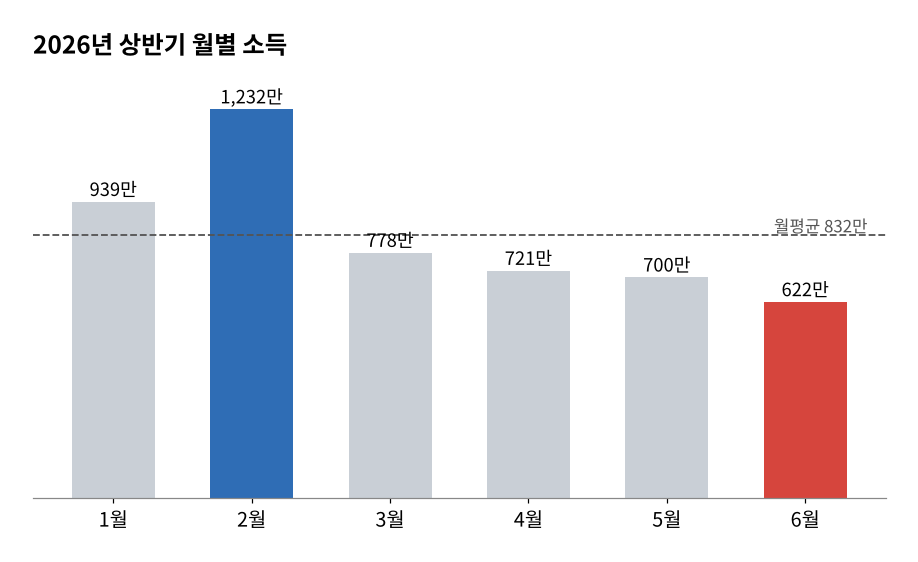
같은 집입니다. 같은 직장이고 둘 다 계속 일했어요. 그런데 2월에 들어온 돈이 1,232만 2,160원이고 6월에 들어온 돈이 621만 6,780원입니다. 차이가 610만 5,380원이에요.
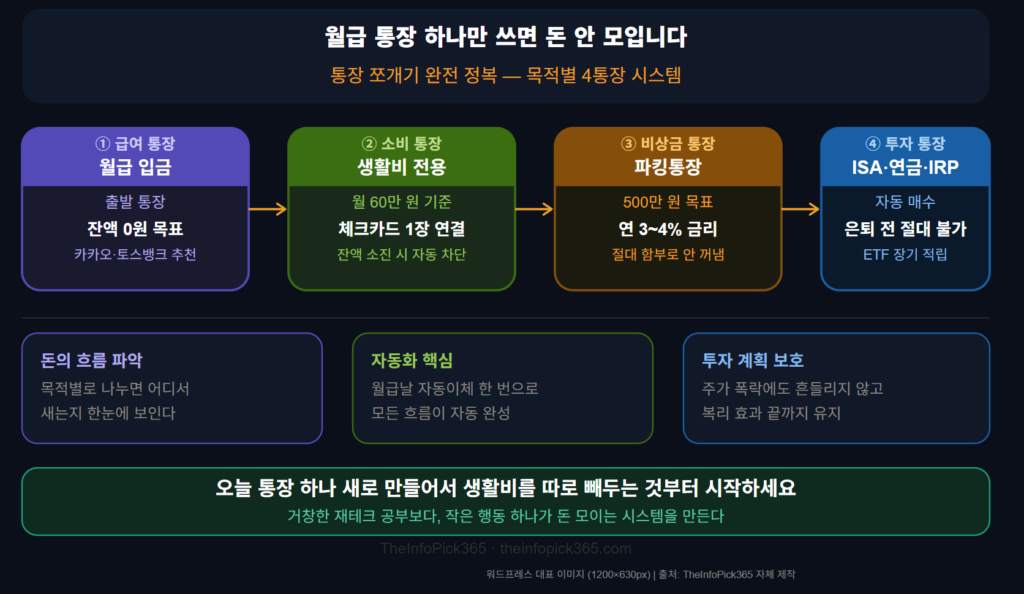
월급날(25일)에 자동으로 돈이 굴러가는 시스템을 만들었는데도, 막상 통장을 들여다보면 “이게 다야?” 싶을 때가 있죠. 그 이유는 대부분 월급이 들어오고 나가는
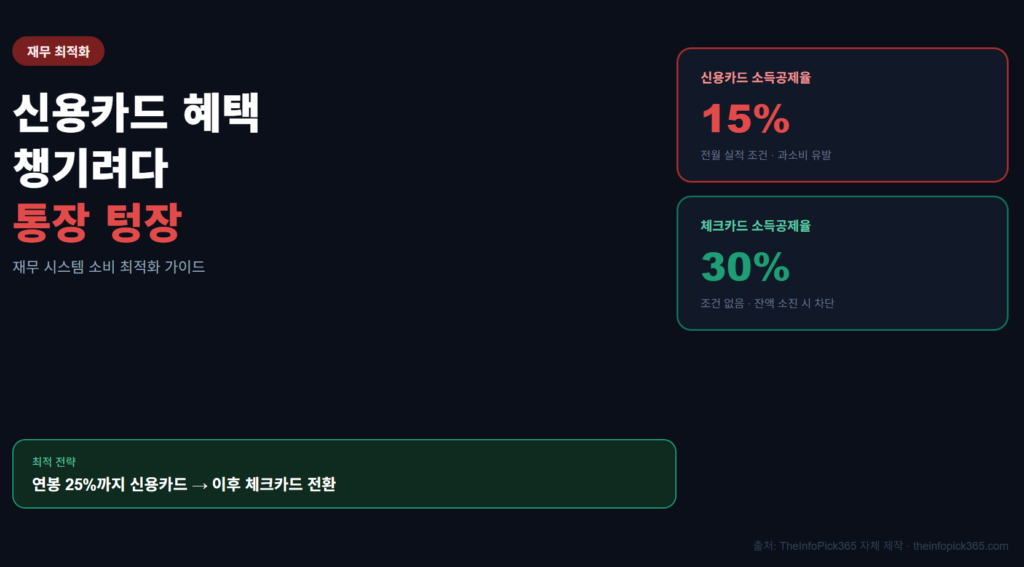
돈 관리 자동이체 흐름을 짜고 연금 계좌 세팅까지 마쳤다면, 이제 매달 들어오는 돈과 나가는 돈을 점검할 차례입니다. 많은 직장인이 고정
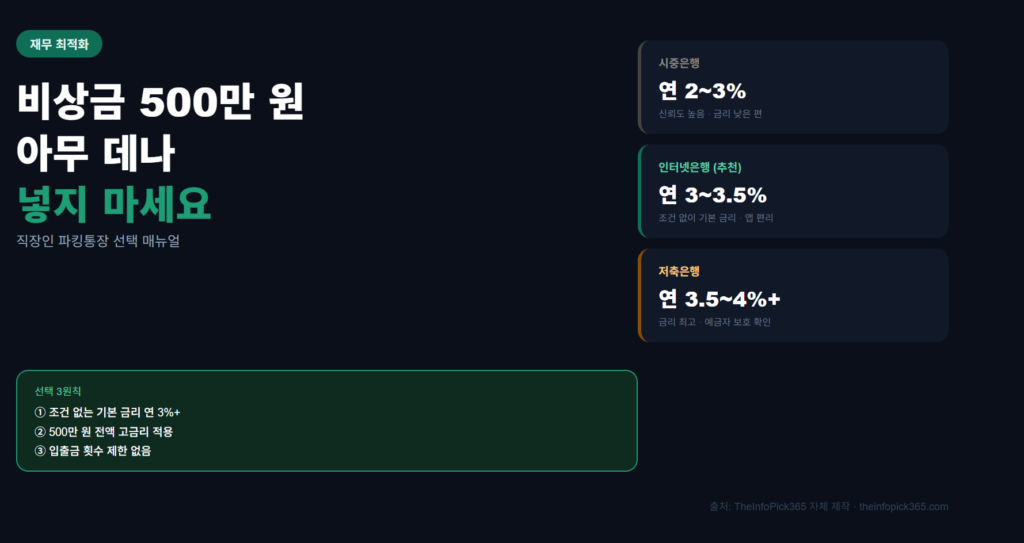
4번 글에서 돈이 자동으로 굴러가는 자동이체 흐름을 짜면서 제가 꼭 챙겨야 한다고 강조했던 게 있어요. 바로 ‘비상금 500만 원’입니다. 주변에서

지난 2번 글에서 제가 직장인 절세의 핵심으로 ISA(개인종합자산관리계좌)를 소개해 드렸습니다. 연간 2,000만 원 한도로 비과세와 분리과세 혜택을 주기 때문에 직장인에겐
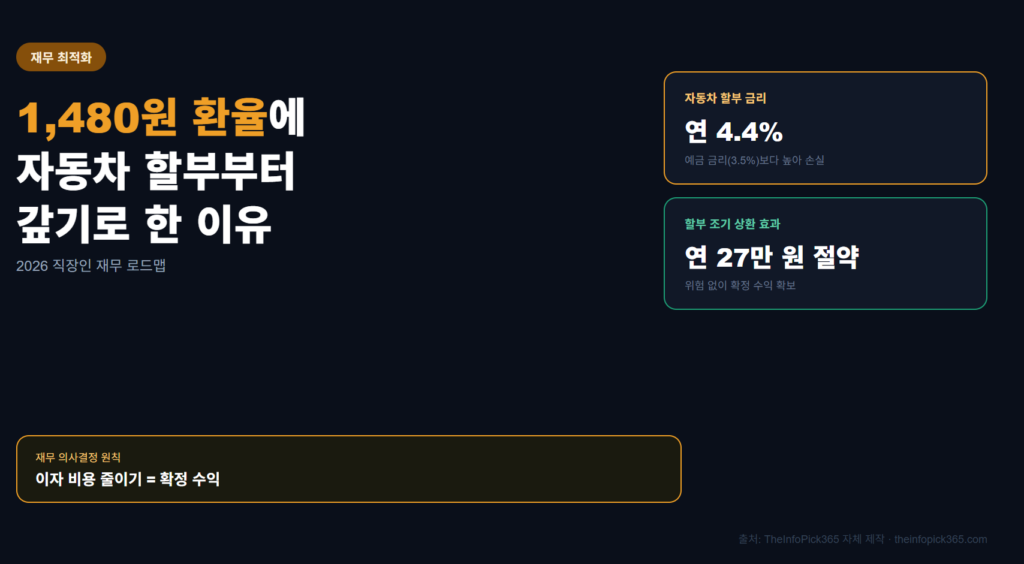
최근 출장 때문에 해외에 다녀오면서 공항 환전소 전광판을 보고 눈을 의심했습니다. 달러 환율이 1,480원 선을 위협하고 있더군요. 이 정도 고환율이면
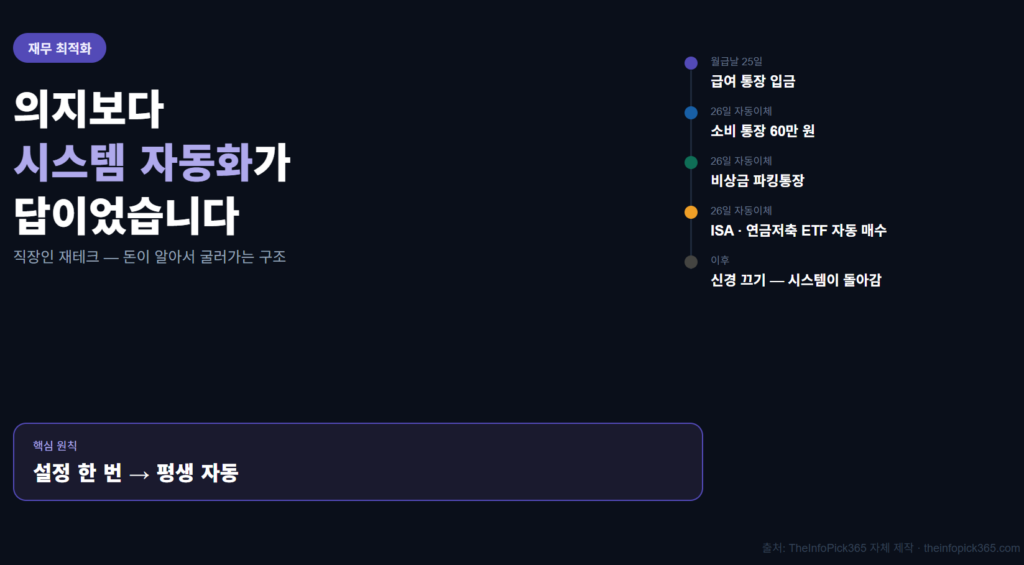
매달 25일, 신경 안 써도 돈이 굴러가기 시작했다 예전에는 월급날만 되면 항상 패턴이 비슷했습니다. “이번 달은 진짜 제대로 모아봐야지”라고 다짐하지만,
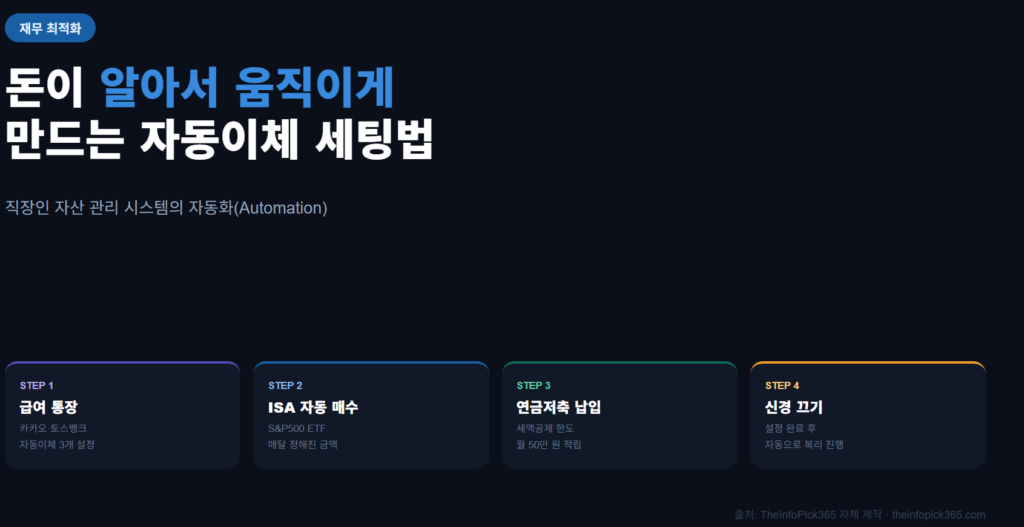
1. 최고의 재테크는 ‘내가 신경 안 써도 돌아가는 것’이다 지난 글에서 비상금 500만 원이라는 든든한 백업 통장을 마련했습니다. 이제 기본
지난 글에서 저는 자동차 할부 금리 4.4%를 먼저 갚기로 결정한 이유를 설명했습니다. 예금 금리(3.5%)보다 높은 이자 손실을 막는 것이 먼저라는